Trabajar por tu cuenta tiene ventajas, pero cobrar distinto cada mes lo complica todo: un mes bueno invita a gastar y uno malo empuja a usar la tarjeta. Además, muchas veces nadie te retiene los impuestos completos, no hay aguinaldo, prima ni vacaciones pagadas, y los clientes no siempre pagan a tiempo.
El método de esta guía funciona con cualquier nivel de ingreso. Tiene cinco pasos y un principio: tus gastos se pagan con un sueldo fijo que tú decides pagarte, no con lo que cobraste este mes.
Paso 1: Reúne tus ingresos de los últimos meses
Junta lo que realmente cobraste en los últimos 6 a 12 meses: el dinero que llegó a tu cuenta. Para cada mes ten en cuenta:
- Lo cobrado, no lo facturado. Si un cliente te pagó tarde, cuenta el dinero en el mes en que llegó.
- Lo que te queda después de comisiones. Si una plataforma o un banco te descuenta una comisión, anota lo que recibiste.
- Los gastos de tu trabajo. Equipo, software, internet o transporte para ver clientes: réstalos o presupuéstalos aparte.
Si tu trabajo tiene temporadas, como más ventas en diciembre o menos en vacaciones, usa 12 meses: con seis podrías dejar fuera tu temporada baja. Y separa el dinero del trabajo del personal: aunque no tengas empresa, una cuenta solo para cobrar a tus clientes hace que todo lo demás sea más fácil.
Paso 2: Aparta tus impuestos antes de todo
El error más caro de quien trabaja por su cuenta es gastar dinero que le corresponde al fisco. La solución: cada vez que cobres, aparta de inmediato un porcentaje para impuestos y, si te corresponden, aportes a salud y pensión, en una cuenta separada que no tocas.
¿Qué porcentaje? Depende de tu país, de tu régimen fiscal, de tus deducciones y de si tus clientes ya te retienen una parte. Pregúntalo a un contador o consulta a tu autoridad tributaria (SAT en México, DIAN en Colombia, SUNAT en Perú, SII en Chile o ARCA en Argentina). En esta guía usamos 20 % solo para ilustrar; no lo tomes como tu tasa.
Si al pagar tus impuestos te sobra dinero en esa cuenta, es un ahorro extra. Si te falta, es una deuda que puede traer recargos y multas.
Paso 3: Calcula tu ingreso base
Tu ingreso base es la cantidad con la que vas a vivir cada mes. Tiene que ser conservadora, para que la alcances incluso en una racha floja. Una forma sencilla de calcularla:
- Ordena tus meses de menor a mayor ingreso.
- Saca el promedio de los tres más bajos.
- Réstale tu reserva para impuestos.
Tomemos a un diseñador independiente que cobró, de julio a diciembre, $22,000, $9,500, $28,500, $15,500, $19,000 y $12,500:
¿Por qué no usar el promedio? Porque incluye meses buenos que no sabes si se van a repetir. Si este diseñador viviera con su promedio después de impuestos, $14,266.67, en agosto le habrían faltado $6,666.67.
Si tu base no alcanza para tus gastos indispensables, ese es el dato más importante de todo el ejercicio: necesitas bajar gastos fijos, subir tus tarifas o sumar clientes, y es mejor saberlo hoy.
Paso 4: Crea tu cuenta colchón y págate un sueldo
Aquí está el corazón del método. Necesitas tres lugares para tu dinero, que pueden ser cuentas distintas o subcuentas de tu banco:
| Cuenta | Qué entra | Qué sale |
|---|---|---|
| Ingresos y colchón | Todo lo que cobras | La reserva de impuestos y tu sueldo fijo |
| Impuestos | El porcentaje que apartas de cada cobro | Los pagos al fisco |
| Gastos personales | Tu sueldo fijo, una o dos veces al mes | Tu presupuesto del mes |
Todo lo que cobras entra a la cuenta de ingresos. De ahí sale primero la reserva de impuestos y después, el mismo día de cada mes, tu sueldo hacia la cuenta de gastos. Lo que queda forma tu colchón: crece en los meses buenos y, en los malos, completa el sueldo que tus clientes no alcanzaron a cubrir.
Antes de empezar, intenta juntar al menos un mes de sueldo en el colchón. Si arrancas en cero y tu primer mes es bajo, págate solo lo que entró y completa el sueldo cuando llegue un mes mejor.
Una meta razonable es de uno a tres meses de tu sueldo. Cuando la alcances, lo que sobre deja de quedarse ahí y pasa a tu fondo de emergencia, a tus deudas o a tus metas.
Paso 5: Ordena tus gastos por prioridad
Con un sueldo fijo ya puedes hacer un presupuesto normal. La diferencia es que conviene ordenar los gastos en niveles, para saber qué se recorta primero si un día el colchón no alcanza:
- Indispensables: vivienda, comida, servicios, transporte, salud y los pagos mínimos de tus deudas. Tu ingreso base tiene que cubrir todo este nivel.
- Importantes: tu ahorro, los pagos extra a deudas caras, los seguros y los gastos que te permiten seguir trabajando.
- Flexibles: comidas fuera, salidas, compras y suscripciones. Es lo primero que se ajusta en una mala racha.
Como punto de partida puedes repartir tu sueldo con la regla 50/30/20: con una base de $10,000, serían $5,000 para necesidades, $3,000 para deseos y $2,000 para ahorro y deudas. Prueba con tus números en la calculadora de presupuesto 50/30/20 y ajústalo a tu realidad con la guía cómo hacer un presupuesto mensual.
Guía gratis: Ordena tu dinero en 7 días
El día 2 explica cómo calcular una base conservadora si tu ingreso varía, y el resto de la guía te lleva hasta tener tu presupuesto y tu ahorro en automático.
Descargar la guía gratis (PDF)Ejemplo: seis meses de ingresos irregulares
Volvamos al diseñador. Se paga un sueldo de $10,000, aparta 20 % de cada cobro para impuestos y decide que su colchón tendrá un tope de dos meses de sueldo, $20,000. Empieza en julio con el colchón en cero:
| Mes | Cobrado | Impuestos | Neto | Neto − sueldo | Colchón | Excedente |
|---|---|---|---|---|---|---|
| Julio | $22,000 | $4,400 | $17,600 | +$7,600 | $7,600 | $0 |
| Agosto | $9,500 | $1,900 | $7,600 | −$2,400 | $5,200 | $0 |
| Septiembre | $28,500 | $5,700 | $22,800 | +$12,800 | $18,000 | $0 |
| Octubre | $15,500 | $3,100 | $12,400 | +$2,400 | $20,000 | $400 |
| Noviembre | $19,000 | $3,800 | $15,200 | +$5,200 | $20,000 | $5,200 |
| Diciembre | $12,500 | $2,500 | $10,000 | $0 | $20,000 | $0 |
| Total | $107,000 | $21,400 | $85,600 | $20,000 | $5,600 |
En agosto cobró menos de la mitad que en julio y aun así se pagó su sueldo completo. En noviembre, con el colchón lleno, $5,200 pasaron directo a su fondo de emergencia y a sus metas. Ningún mes tuvo que usar la tarjeta. Las cuentas cuadran: $21,400 de impuestos, $60,000 de sueldos, $5,600 de excedente y $20,000 de colchón suman los $107,000 cobrados.
Qué hacer con los meses buenos
Un mes excelente es una oportunidad, no un aumento de sueldo. Usa este orden:
- Completa el colchón hasta su tope.
- Arma o completa tu fondo de emergencia. Si trabajas por tu cuenta, conviene que sea más grande que el de alguien con sueldo fijo, porque tu ingreso es menos predecible. Calcula el tuyo con la calculadora de fondo de emergencia.
- Adelanta pagos de deudas con intereses altos.
- Ahorra para tus metas y para tu retiro, sobre todo si no aportas a un sistema de pensiones.
¿Y cuándo subir tu sueldo? Solo cuando tu ingreso base, recalculado con tus meses más recientes, suba durante varios meses seguidos. Revisa la base cada tres o seis meses.
Errores comunes
- Presupuestar con el mejor mes. Es la forma más rápida de terminar endeudado en el siguiente mes flojo.
- Mezclar el dinero del trabajo con el personal. Sin separación no sabes cuánto ganas ni cuánto puedes gastar.
- Olvidar los impuestos hasta la fecha de pago. Apártalos con cada cobro, no al final.
- Gastar el colchón en «oportunidades». El colchón existe para pagar tu sueldo en los meses malos; para compras, ahorra aparte.
- Cobrar tarde. Factura apenas terminas un trabajo, acuerda fechas de pago por escrito y da seguimiento: los pagos atrasados causan muchos meses «malos».
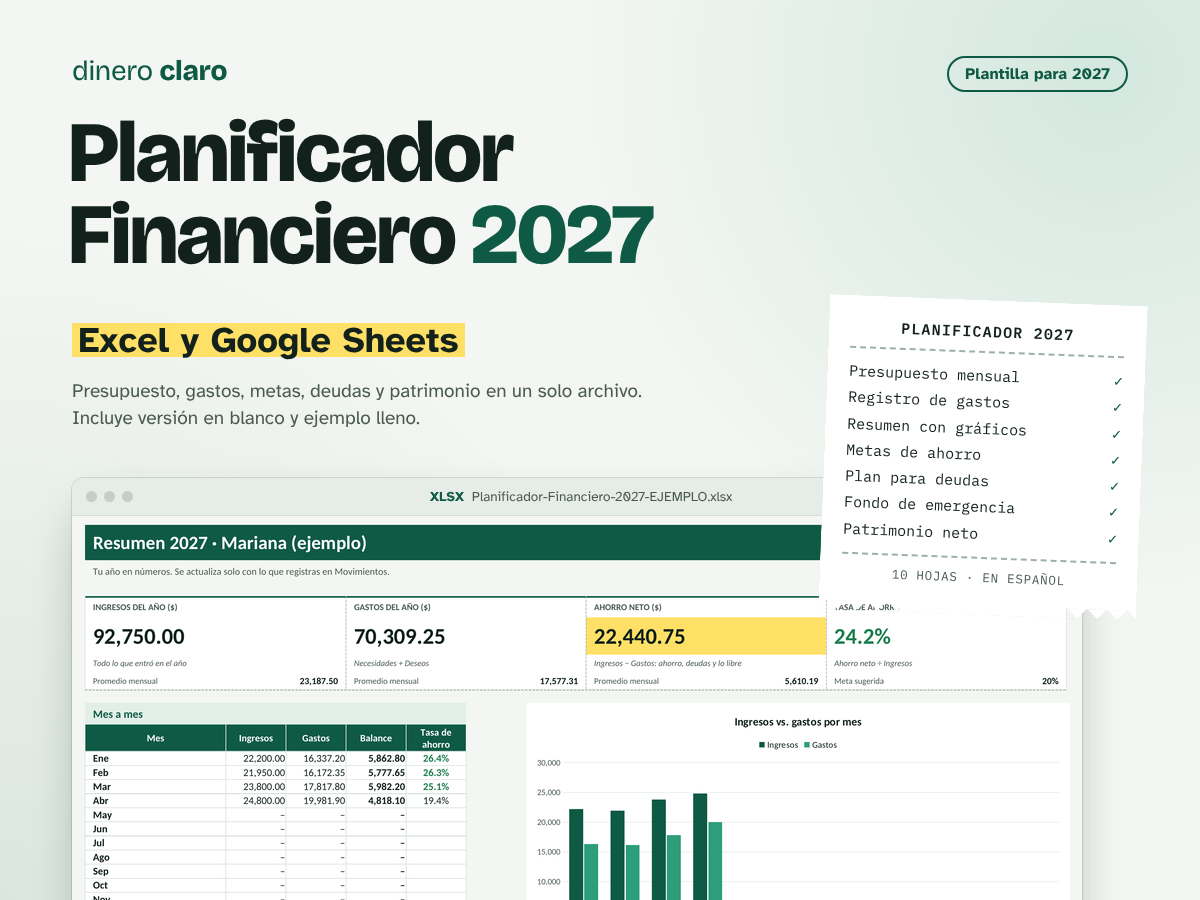
Si quieres llevar todo esto sin hacer cuentas a mano, el Planificador Financiero 2027 registra tus ingresos de cada mes y compara tu presupuesto con lo real en los 12 meses.
Preguntas frecuentes
¿Cómo calculo mi ingreso base si mis ingresos cambian mucho?
Toma lo que cobraste en los últimos 6 a 12 meses, saca el promedio de los tres meses más bajos y réstale tu reserva para impuestos. Si tu trabajo tiene temporadas, usa 12 meses para no dejar fuera tu temporada baja.
¿Qué hago si un mes gano menos que mi sueldo y el colchón está vacío?
Págate solo lo que entró, recorta primero los gastos flexibles y cubre los indispensables. Si aun así no alcanza, usa tu fondo de emergencia antes que la tarjeta y revisa si tu ingreso base es demasiado alto.
¿Cuánto debe tener mi cuenta colchón?
Una meta razonable es de uno a tres meses de tu sueldo fijo; cuanto más irregular sea tu ingreso, más alto conviene el tope. Lo que pase del tope va a tu fondo de emergencia, a tus deudas o a tus metas.
¿Qué porcentaje debo apartar para impuestos?
Depende de tu país, tu régimen fiscal, tus deducciones y de si tus clientes te retienen una parte. Pregunta a un contador o consulta a tu autoridad tributaria. Mientras lo averiguas, aparta un porcentaje prudente de cada cobro; si sobra, se convierte en ahorro.
¿Sirve la regla 50/30/20 si mis ingresos son variables?
Sí, pero aplícala a tu sueldo fijo, no a lo que cobras cada mes. Con una base de $10,000, serían $5,000 para necesidades, $3,000 para deseos y $2,000 para ahorro y deudas.
Actualizado el 31 de octubre de 2026. Contenido educativo; no es asesoría financiera ni fiscal. El porcentaje de impuestos del ejemplo es ilustrativo.