Un presupuesto no es una lista de prohibiciones. Es un plan que decides antes de que llegue el dinero, para que cada gasto tenga un lugar y el ahorro no dependa de «lo que sobre». Cuando alguien dice «no me alcanza», muchas veces el problema no es la fuerza de voluntad, sino la falta de información: no sabe con exactitud cuánto gasta ni en qué.
Al terminar esta guía tendrás tres cosas: tu ingreso mensual real, tus gastos ordenados por tipo y un presupuesto con montos asignados para el próximo mes. Necesitas tus estados de cuenta de los últimos tres meses, una hoja de cálculo o una libreta, y entre 60 y 90 minutos.
Qué es un presupuesto (y qué no es)
Un presupuesto mensual es la decisión, por escrito, de cuánto vas a destinar a cada cosa durante el mes. Tiene dos partes: lo que planeas y lo que realmente pasa. El valor está en comparar ambas y ajustar, mes con mes, hasta que el plan se parezca a tu vida.
No es solo un registro de gastos (eso es la mitad del trabajo) ni una dieta extrema que abandonas a la segunda semana. Un buen presupuesto incluye dinero para disfrutar: si no lo tiene, tarde o temprano lo vas a romper.
Ingreso − ahorro = lo que puedes gastar. Primero decides cuánto ahorras y después repartes el resto, no al revés.
Paso 1: Calcula tu ingreso real
Usa tu ingreso neto: lo que llega a tu cuenta después de impuestos, aportes a seguridad social o pensión y otras retenciones. Si cobras por quincena, suma las dos. Si cobras por semana, multiplica tu pago semanal por 52 y divide entre 12, no por 4: un mes tiene en promedio 4.33 semanas. Con un pago semanal de $3,500, tu ingreso mensual promedio es $15,166.67, no $14,000.
Deja fuera el aguinaldo, la prima, los bonos o la devolución de impuestos. Son ingresos que no llegan cada mes, así que conviene planearlos aparte: por ejemplo, para cubrir gastos anuales o para adelantar el pago de una deuda.
Si tus ingresos son variables
Si trabajas por tu cuenta, vendes por comisión o recibes propinas, no hagas el presupuesto con tu mejor mes. Toma los últimos seis meses y usa una base conservadora, como el promedio de los tres meses más bajos. Lo que ganes por encima de esa base se convierte en ahorro o en un colchón para los meses flojos.
Por ejemplo, si en los últimos seis meses recibiste $14,200, $17,800, $12,900, $16,500, $15,100 y $13,700:
Con esa base, un mes de $17,800 no es una invitación a gastar más: los $4,200 de diferencia van directo al colchón, que es el que te sostiene cuando llega un mes de $12,900.
Paso 2: Mira en qué se fue tu dinero
Antes de planear necesitas una foto honesta de tus gastos. Descarga los estados de cuenta de tus tarjetas de débito y de crédito de los últimos tres meses y anota cada movimiento en una categoría. Para el efectivo, registra durante dos semanas todo lo que pagas en billetes y monedas; te sorprenderá lo que aparece.
Estas categorías cubren a la mayoría de los hogares; ajústalas a tu caso:
- Vivienda: renta o hipoteca, mantenimiento, cuotas del edificio.
- Comida: súper y mercado por un lado; comidas fuera y a domicilio por otro.
- Transporte: pasajes, gasolina, estacionamiento, apps de viajes.
- Servicios: luz, agua, gas, internet, celular.
- Salud y cuidado personal: medicinas, consultas, higiene.
- Deudas: pagos de tarjetas y préstamos.
- Estilo de vida: suscripciones, ropa, salidas, regalos, mascotas.
¿Por qué tres meses y no uno? Porque cualquier mes tiene algo raro: un cumpleaños, una reparación, un viaje. El promedio de tres te da una cifra más cercana a tu realidad.
Paso 3: Ordena tus gastos por tipo
Separa tus gastos en tres tipos. Te ayudará a ver qué puedes mover y qué no:
- Fijos: el mismo monto cada mes, como la renta, el internet, una colegiatura o la cuota de un préstamo.
- Variables: cambian cada mes, como el súper, la gasolina, la luz o las comidas fuera. Aquí está casi todo el margen de ajuste.
- Ocasionales o anuales: llegan una o pocas veces al año, como un seguro, un impuesto, la inscripción escolar o el mantenimiento del auto.
Los gastos ocasionales son los que rompen la mayoría de los presupuestos, porque no se ven hasta que llegan. La solución es prorratearlos: suma lo que pagas al año, divídelo entre 12 y aparta ese monto cada mes en una cuenta o un sobre separado.
| Gasto anual | Pago al año | Apartar al mes |
|---|---|---|
| Seguro | $4,200 | $350 |
| Inscripción y útiles escolares | $1,800 | $150 |
| Dentista y lentes | $1,200 | $100 |
| Total | $7,200 | $600 |
Además, marca cada gasto como necesidad (lo que necesitas para vivir y trabajar: vivienda, comida básica, transporte, salud), deseo (mejora tu vida, pero podrías pausarlo: comidas fuera, streaming, ropa que no es indispensable) o ahorro y deudas. Esta clasificación es la base del método 50/30/20.
¿Prefieres ir paso a paso? Descarga la guía gratis
«Ordena tu dinero en 7 días» te lleva de la mano con una tarea corta por día, desde mirar tu realidad hasta automatizar tu ahorro.
Descargar la guía gratis (PDF)Paso 4: Elige un método
No hay un método correcto; hay uno que vas a sostener. Estos son los más usados y para quién funciona cada uno:
| Método | Cómo funciona | Te conviene si… |
|---|---|---|
| 50/30/20 | 50 % del ingreso a necesidades, 30 % a deseos y 20 % a ahorro y deudas. | Quieres una regla simple para empezar. |
| Base cero | Asignas cada parte del ingreso a algo, hasta que el ingreso menos lo asignado dé cero. | Quieres control total o tu ingreso está muy justo. |
| Sobres | Pones un tope a cada categoría variable, en efectivo o en subcuentas. Cuando se vacía el sobre, se acaba ese gasto. | Se te va el dinero en comidas fuera o compras impulsivas. |
| Págate primero | Apartas el ahorro el día de pago y gastas con libertad lo que queda. | Ya tienes tus gastos bajo control y quieres algo sencillo. |
Puedes combinarlos: usar el 50/30/20 como referencia, asignar con base cero y manejar la comida con sobres. Si quieres ver tu reparto en segundos, usa la calculadora de presupuesto 50/30/20.
Paso 5: Asigna tu dinero (ejemplo completo)
Supongamos un ingreso neto de $16,000 al mes. Los montos son de ejemplo: cambia las cifras por las tuyas y en tu moneda. Este presupuesto es de base cero: cada parte del ingreso tiene un destino.
| Categoría | Monto | % del ingreso |
|---|---|---|
| Necesidades | ||
| Renta | $4,800 | |
| Súper y mercado | $2,600 | |
| Transporte | $1,100 | |
| Luz, agua y gas | $650 | |
| Internet y celular | $550 | |
| Salud | $400 | |
| Gastos anuales (apartado del mes) | $600 | |
| Subtotal necesidades | $10,700 | 66.9 % |
| Deseos | ||
| Comidas fuera y a domicilio | $900 | |
| Salidas y entretenimiento | $500 | |
| Suscripciones | $250 | |
| Ropa y cuidado personal | $450 | |
| Subtotal deseos | $2,100 | 13.1 % |
| Ahorro y deudas | ||
| Pago de la tarjeta de crédito | $1,500 | |
| Fondo de emergencia | $1,200 | |
| Meta: curso o viaje | $500 | |
| Subtotal ahorro y deudas | $3,200 | 20.0 % |
| Total asignado | $16,000 | 100 % |
Las necesidades pasan del 50 %, algo frecuente cuando la vivienda es cara. En lugar de abandonar el plan, este presupuesto compensa con menos deseos y protege el 20 % de ahorro y deudas. Esa es la prioridad: si algo tiene que ceder, que sean los deseos, no el ahorro.
Empieza con lo que puedas, aunque sea un 5 %, y súbelo un punto cada vez que bajes un gasto o recibas un aumento. Un ahorro pequeño y constante vale más que uno grande que dura un mes.
Paso 6: Registra, revisa y ajusta
Un presupuesto que no se revisa es solo un deseo. Estas cuatro costumbres hacen la diferencia:
- Registra cada gasto el mismo día. En una hoja de cálculo, una app de notas o una libreta. Toma menos de un minuto.
- Haz una revisión semanal de 15 minutos. Mira cómo van las categorías variables. Si a mitad de mes ya usaste el 80 % de comidas fuera, ajusta antes de pasarte.
- Cierra el mes. Compara lo planeado con lo real, anota las diferencias y corrige el presupuesto del mes siguiente.
- Automatiza. Programa la transferencia de ahorro para el día de pago y domicilia los pagos fijos para evitar recargos.
Te pasaste $90 en total: los cubres con el colchón y, para el mes siguiente, subes el súper a $2,750 y bajas comidas fuera a $750. El total sigue siendo el mismo, pero ahora el plan refleja cómo gastas de verdad. Los primeros tres meses siempre necesitan ajustes como este; es normal.
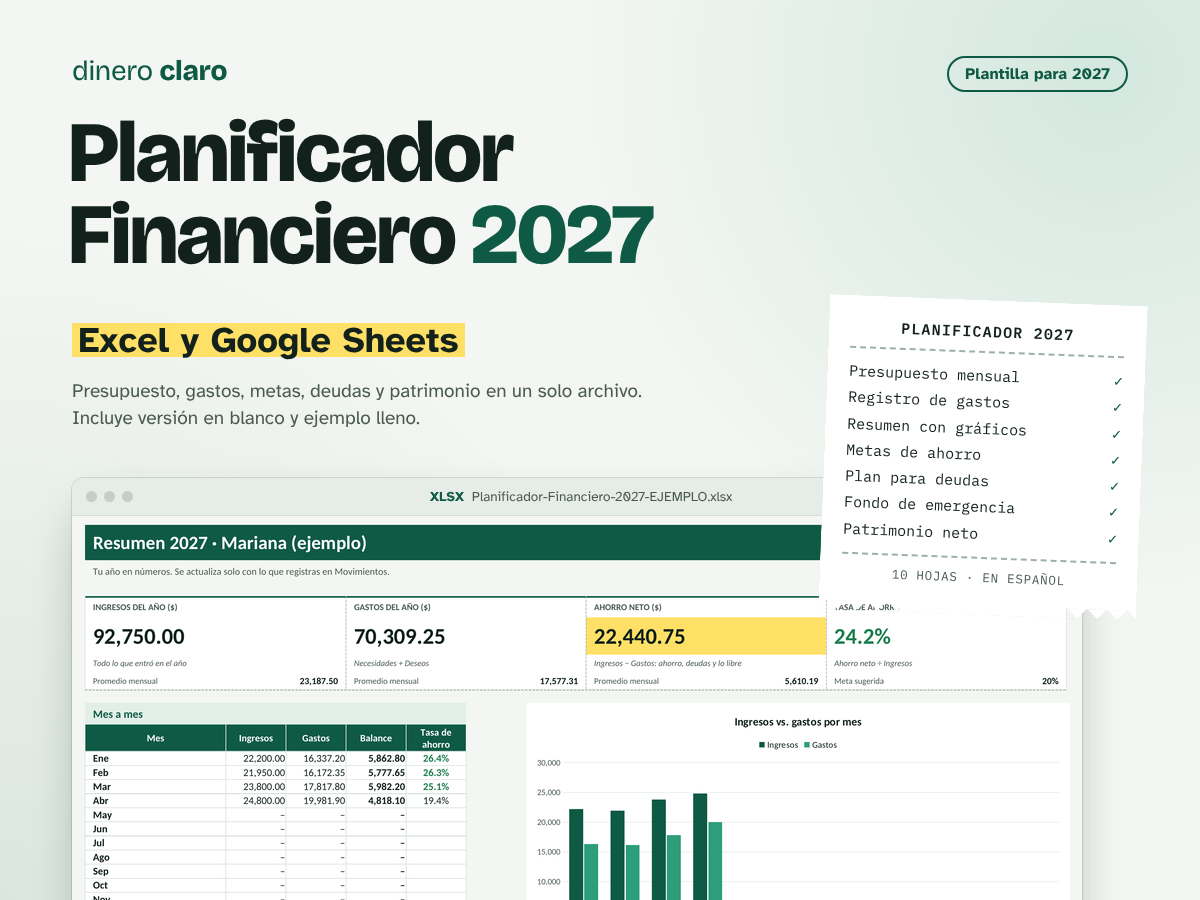
Si prefieres no armar la hoja desde cero, el Planificador Financiero 2027 ya trae el presupuesto contra lo real para los 12 meses, con tus categorías y gráficos.
Errores que hacen fallar un presupuesto
- Olvidar los gastos anuales. El seguro o la inscripción llegan «de sorpresa» aunque sabías la fecha. Por eso existe el paso 3.
- Ser demasiado estricto. Un plan sin dinero para disfrutar dura poco. Deja una cantidad para gastos libres.
- No contar el efectivo ni los gastos pequeños. Los cafés, los snacks y las comisiones suman más de lo que parece. En la guía cómo ahorrar dinero verás un ejemplo con números.
- Planear con tu mejor mes. Si tus ingresos varían, usa la base conservadora del paso 1.
- No tener fondo de emergencia. Sin él, cualquier imprevisto termina en la tarjeta. Calcula el tuyo con la calculadora de fondo de emergencia.
- Rendirte en el primer mes. El primer presupuesto casi nunca sale bien; el tercero ya se parece a tu realidad.
Si tus deudas se comen buena parte del ingreso, sigue con la guía cómo salir de deudas, que parte justo de este presupuesto. Y para ponerle fecha a tus metas, usa la calculadora de ahorro para una meta.
Preguntas frecuentes
¿Cuánto debería ahorrar cada mes?
Una referencia común es el 20 % del ingreso neto, como propone la regla 50/30/20, pero lo importante es empezar. Si hoy solo puedes apartar el 5 %, hazlo de forma automática y súbelo poco a poco. Primero arma un fondo de emergencia y después ahorra para tus metas.
¿Cómo hago un presupuesto si mis ingresos son variables?
Calcula una base conservadora, por ejemplo el promedio de tus tres meses más bajos de los últimos seis, y haz tu presupuesto con esa cifra. Lo que ganes por encima de la base va a un colchón que usarás en los meses flojos.
¿Qué hago si mis gastos fijos son mayores que mi ingreso?
Revisa primero lo que sí puedes mover: renegociar servicios, cambiar de plan de celular, compartir gastos o buscar una vivienda más barata a mediano plazo. Si tienes deudas, habla con tus acreedores para reestructurarlas, y busca aumentar tus ingresos aunque sea por un tiempo. Un presupuesto no crea dinero, pero te muestra con claridad dónde está el problema.
¿Es mejor una app, una libreta o una hoja de cálculo?
La mejor herramienta es la que vas a usar. Una libreta sirve para empezar; una hoja de cálculo hace las sumas por ti y te deja comparar meses; una app es cómoda si registras desde el celular. Lo importante es anotar todo y revisar cada semana.
¿Cada cuánto debo revisar mi presupuesto?
Haz una revisión corta cada semana, de unos 15 minutos, y un cierre al final de cada mes para comparar lo planeado con lo real y ajustar el mes siguiente. Revísalo a fondo cuando cambie tu ingreso o tu situación familiar.
Actualizado el 31 de octubre de 2026. Contenido educativo; no es asesoría financiera.