Ahorrar no depende de la fuerza de voluntad, sino de un sistema: separar el dinero antes de verlo, cerrar fugas pequeñas que se repiten y darle a tu ahorro un propósito con fecha. La fuerza de voluntad se cansa a mitad de mes; un sistema sigue funcionando aunque tengas una semana difícil.
Estas 21 ideas están ordenadas en cinco bloques. No necesitas aplicarlas todas a la vez: elige tres para este mes y suma otras cuando las primeras ya sean costumbre. Los montos de los ejemplos son de referencia; cámbialos por los tuyos y en tu moneda.
Automatiza y separa tu ahorro
1.Págate primero, el mismo día que cobras
Programa una transferencia automática a tu cuenta de ahorro para el día de pago. Si esperas a fin de mes para ver qué sobra, casi nunca sobra nada. Empieza con un porcentaje que no te duela, como el 5 % o el 10 % de tu ingreso, y súbelo cada vez que recibas un aumento.
2.Usa una cuenta separada, sin tarjeta a la mano
Tener el ahorro en la misma cuenta que usas para gastar es como guardar galletas en el escritorio. Abre una cuenta distinta, de preferencia sin tarjeta de débito o con la tarjeta guardada en casa, para que sacar dinero requiera un paso extra y una decisión consciente.
3.Ahorra por quincena, no por mes
Si cobras por quincena, define tu ahorro por quincena. Es más fácil apartar $800 de cada pago que $1,600 de golpe a fin de mes, cuando ya gastaste.
Si te pagan cada 14 días (26 pagos al año), hay dos meses con tres pagos. Haz tu presupuesto con dos pagos al mes y ahorra completo el tercero.
4.Ponle nombre, monto y fecha a cada meta
«Ahorrar más» no es una meta; «$12,000 para cambiar mi computadora en 10 meses» sí lo es. Divide el monto entre los meses y sabrás cuánto apartar: $1,200 al mes. Con la calculadora de ahorro para una meta puedes saber cuánto necesitas al mes o en cuánto tiempo llegarás con lo que ya puedes ahorrar.
5.Guarda al menos la mitad de cada ingreso extra
Aguinaldo, prima, bonos, devoluciones de impuestos o un trabajo extra: decide antes de recibirlos qué parte irá al ahorro. Una regla sencilla es guardar al menos la mitad y disfrutar el resto sin culpa. Y si te suben el sueldo, aumenta tu ahorro automático ese mismo mes, antes de acostumbrarte a gastar más.
Gastos hormiga y compras impulsivas
6.Encuentra tus gastos hormiga y calcula su costo anual
Un gasto hormiga es pequeño y frecuente: el café, el snack, la comisión del cajero, el envío de comida. Por separado parecen nada; al año suman mucho. Revisa tus movimientos de un mes y multiplica cada gasto pequeño por las veces que ocurre en un año.
| Gasto | Precio | Frecuencia | Al año |
|---|---|---|---|
| Café de cafetería | $45 | 5 días por semana | $11,700 |
| Refresco o snack | $28 | 5 días por semana | $7,280 |
| Costo de envío de comida a domicilio | $45 | 6 veces al mes | $3,240 |
| Comisión por usar el cajero de otro banco | $30 | 3 veces al mes | $1,080 |
| Suscripción que casi no usas | $149 | Cada mes | $1,788 |
| Total | $25,088 |
Son $25,088 al año, unos $2,091 al mes. No se trata de eliminarlos todos: si recortas la mitad, liberas $12,544 al año para tu fondo de emergencia o tus metas, sin dejar de tomarte un café de vez en cuando.
7.Revisa tus suscripciones cada tres meses
Streaming, apps, gimnasio, almacenamiento en la nube, membresías. Haz una lista con el cobro mensual de cada una y cancela las que no usaste en el último mes. Si te cuesta decidir, cancela ahora y vuelve a contratar el mes que de verdad la vayas a usar. Y cuando aceptes una prueba gratis, pon un recordatorio el día antes de que termine.
8.Quita tus tarjetas guardadas de tiendas y apps
Comprar con un clic es comodísimo, y justo por eso es caro. Borra las tarjetas guardadas en tiendas en línea y apps de comida. Tener que escribir los datos cada vez te da unos segundos para preguntarte si de verdad lo necesitas.
9.Aplica la regla de las 48 horas (o de los 30 días)
Para compras no planeadas, espera 48 horas antes de pagar; para compras grandes, 30 días. Anota en una lista lo que quieres y la fecha. Si al terminar el plazo lo sigues queriendo y cabe en tu presupuesto, cómpralo tranquilo. Muchas veces el antojo desaparece solo.
10.Ponte un monto semanal para gastos libres
Define una cantidad fija por semana para antojos, salidas y caprichos, y págala con efectivo o con una tarjeta de débito separada. Cuando se acaba, se acaba hasta la semana siguiente. Así disfrutas sin culpa y sin romper el resto del presupuesto.
Comida y súper
11.Planea el menú de la semana y compra con lista
Diez minutos el fin de semana para decidir qué vas a comer te ahorran visitas extra a la tienda, comida que se echa a perder y pedidos a domicilio por cansancio. Compra solo lo que está en la lista y evita ir al súper con hambre.
12.Compara el precio por unidad, no el de la etiqueta
El paquete grande no siempre es más barato. Divide el precio entre la cantidad (kilos, litros, piezas) y compara.
Antes de llevarte el paquete grande, asegúrate de que lo vas a usar antes de que caduque y de que tienes dónde guardarlo.
13.Lleva comida al trabajo o a la escuela
Si comer fuera te cuesta $110 y llevar comida de casa $40, la diferencia es de $70 por día: $1,400 al mes con 20 días hábiles y $16,800 al año con 240 días hábiles. No tiene que ser diario: con tres días por semana ya ahorras unos $10,080 al año. Cocinar por tandas el domingo lo hace mucho más fácil.
14.Prueba las marcas propias en productos básicos
Arroz, legumbres, azúcar, papel, productos de limpieza: en muchos básicos la marca propia de la tienda cumple igual y cuesta menos. Haz la prueba con un producto a la vez y quédate con los cambios que no notes.
Guía gratis: Ordena tu dinero en 7 días
Un paso corto por día, con hojas de trabajo para imprimir. El día 3 te ayuda a cazar tus gastos hormiga y el día 7 a dejar tu ahorro en automático.
Descargar la guía gratis (PDF)Servicios, bancos y deudas
15.Renegocia tu plan de celular e internet una vez al año
Revisa cuántos datos y minutos usas de verdad (la app de tu compañía lo muestra) y compáralos con lo que pagas. Llama para pedir un plan acorde o una promoción vigente; si no te la dan, compara con otras compañías. Es común que los planes para clientes nuevos sean más baratos que el que tienes desde hace años.
16.Deja de pagar comisiones bancarias
Revisa tu estado de cuenta: comisión por manejo de cuenta, por saldo mínimo, por retiros en cajeros de otros bancos, por reposición de tarjeta o anualidad. Pregunta si hay una cuenta sin comisiones o cámbiate a una. Retira efectivo en cajeros de tu propio banco y con menos frecuencia.
17.Compara seguros cada vez que renuevas
Seguro del auto, de gastos médicos o del hogar: no renueves en automático. Pide dos o tres cotizaciones con las mismas coberturas y revisa el deducible. Si ya tienes un fondo de emergencia, subir un poco el deducible puede bajar la prima.
18.No pagues intereses por compras del día a día
Si usas tarjeta de crédito, paga el total del periodo, no el mínimo. Usa las compras a meses o cuotas sin intereses solo para cosas que ya habías planeado y que podrías pagar de contado; si no, acumulas cuotas que se comen tus próximos meses. Si ya tienes deudas, la guía cómo salir de deudas te ayuda a armar un plan.
Retos y hábitos
19.Haz el reto de las 52 semanas
Cada semana ahorras una cantidad base multiplicada por el número de la semana: en la semana 1, una vez la base; en la semana 52, cincuenta y dos veces. Al final del año habrás ahorrado 1,378 veces la base, porque 1 + 2 + 3 + … + 52 = 1,378.
| Base | Semana 1 | Semana 26 | Semana 52 | Total del año |
|---|---|---|---|---|
| $10 | $10 | $260 | $520 | $13,780 |
| $20 | $20 | $520 | $1,040 | $27,560 |
| $50 | $50 | $1,300 | $2,600 | $68,900 |
Las últimas semanas son las más pesadas y caen en diciembre, cuando hay más gastos. Dos variantes ayudan: hacerlo al revés (empezar por la semana 52 cuando tienes más motivación) o tachar cada semana, en el orden que quieras, el monto de la lista que mejor te acomode.
20.Vende lo que no usas
Ropa en buen estado, aparatos electrónicos, muebles, libros o juegos: revisa tu casa una vez al año. Lo que no usaste en los últimos doce meses difícilmente lo vas a usar. Manda lo que obtengas directo a una meta, no a la cuenta de gastos.
21.Revisa tu avance cada mes y celébralo
Elige un día fijo al mes para ver cuánto llevas ahorrado y cuánto te falta para cada meta. Ver el número crecer es lo que sostiene el hábito. Celebra cada logro con algo pequeño y planeado, que no se coma lo que ahorraste.
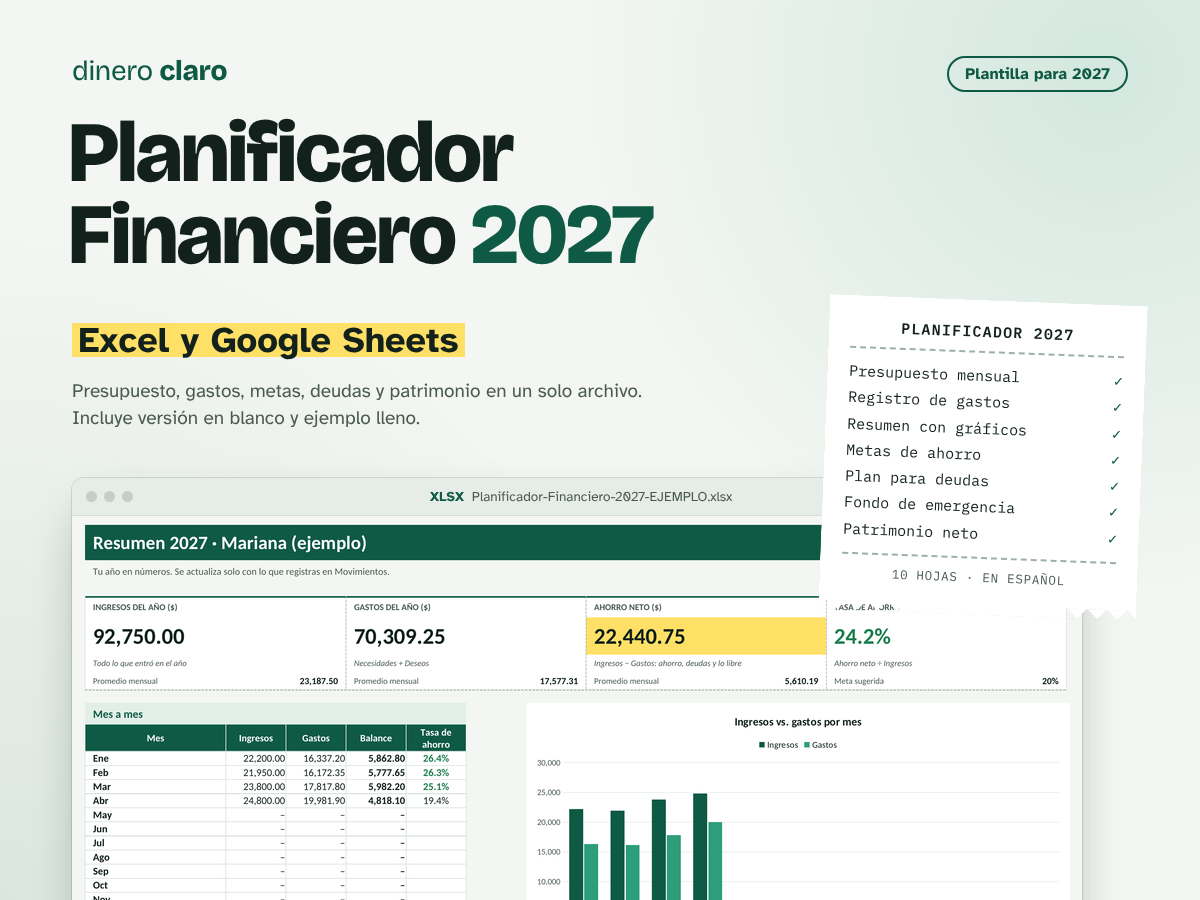
Si quieres verlo todo en un solo lugar, el Planificador Financiero 2027 tiene una hoja de metas de ahorro con el avance de cada una.
Dónde guardar lo que ahorras
El orden importa. Primero, un fondo de emergencia de tres a seis meses de tus gastos básicos, en un lugar seguro y disponible, como una cuenta de ahorro en una institución supervisada. Calcula cuánto necesitas con la calculadora de fondo de emergencia. Después, el dinero de tus metas de corto plazo, separado por meta si puedes.
Cuando eso esté cubierto y no tengas deudas caras, el siguiente paso es poner a trabajar el dinero de largo plazo. Te explicamos cómo hacerlo con cuidado en la guía cómo empezar a invertir con poco dinero.
Tu fondo de emergencia debe estar lejos del dinero del día a día, pero no tan lejos que no puedas usarlo en una emergencia. Busca que puedas disponer de él en uno o dos días hábiles y sin penalización.
Preguntas frecuentes
¿Cuánto dinero debería ahorrar al mes?
Una referencia común es el 20 % de tu ingreso neto. Si hoy no es posible, empieza con un 5 % automático y súbelo un punto cada vez que bajes un gasto o recibas un aumento. La constancia importa más que el monto.
¿Cómo ahorro si gano poco o mis ingresos son variables?
Ahorra un porcentaje en lugar de un monto fijo: así ahorras más en los meses buenos y menos en los malos. En los meses buenos aparta un extra para cubrir los flojos. Incluso cantidades pequeñas crean el hábito, y el hábito es lo que después hace crecer el monto.
¿Es mejor ahorrar o pagar deudas?
Primero junta un fondo de emergencia pequeño para no volver a endeudarte con cada imprevisto. Después, prioriza las deudas con intereses altos, como las tarjetas de crédito, porque ninguna cuenta de ahorro común paga lo que esas deudas cobran. Cuando las liquides, completa tu fondo de emergencia y ahorra para tus metas.
¿Dónde conviene guardar los ahorros?
En una cuenta separada de la que usas para gastar, en una institución supervisada por la autoridad financiera de tu país. Para el fondo de emergencia prioriza la seguridad y que puedas disponer del dinero rápido, antes que el rendimiento.
¿Funciona el reto de las 52 semanas?
Funciona si eliges una cantidad base que puedas sostener hasta diciembre. Con una base de $10 ahorras $13,780 en un año. Si las últimas semanas te parecen pesadas, hazlo en orden inverso o tacha cada semana el monto que más te acomode.
Actualizado el 31 de octubre de 2026. Contenido educativo; no es asesoría financiera.